Управляющий партнер Консалтингового бюро «Никулина, Мележников и партнеры»
Кандидат экономических наук, сертифицированный риск-менеджер CRMP.RR, бизнес-коуч ICF, психолог.
Лауреат всероссийского конкурса «Лучший риск-менеджмент в России».Кейс внедрения СУР в инфраструктурном холдинге с портфелем более 1 триллиона рублей.
Когда собственник или генеральный директор ставит задачу снизить расходы, финансовая функция оказывается в довольно понятной системе координат. Есть бюджет, статьи затрат, подразделения, численность, плановый финансовый эффект и срок, в который его нужно получить.
Самый быстрый путь – определить необходимый объем экономии и распределить его между функциями. Проблема в том, что бюджет хорошо отвечает на вопрос, сколько компания тратит, но гораздо хуже показывает, что именно поддерживают эти расходы.
Две одинаковые суммы могут иметь совершенно разное значение для бизнеса. Одну можно убрать почти без последствий. Другая обеспечивает работу критического процесса, отношения с важным клиентом, выполнение обязательств или компетенцию, восстановление которой займет месяцы. Поэтому до начала серьезной оптимизации финансовому директору полезно увидеть еще одну картину компании – не только финансовую, но и операционную.
С чего начинать оптимизацию операционных расходов
В нашей практике мы используем следующую последовательность:
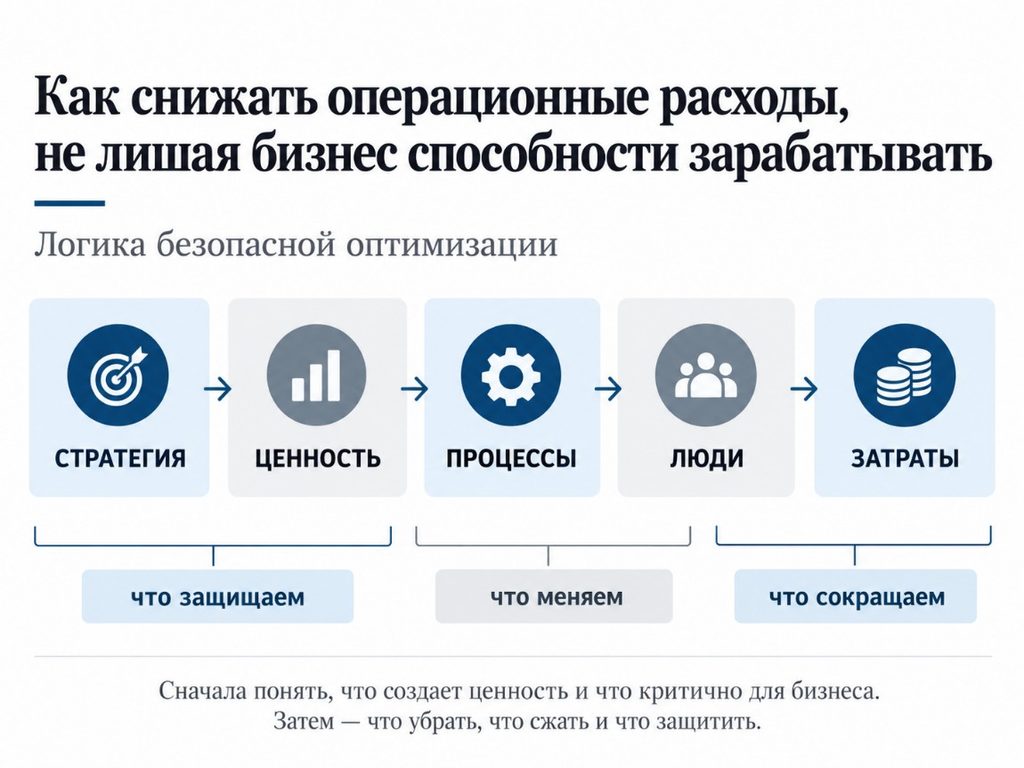
Сначала нужно понять, какие результаты компания должна сохранить даже в режиме жесткой экономии. Затем определить процессы, которые обеспечивают эти результаты, людей и компетенции, от которых эти процессы зависят. После этого можно принимать решение, какие расходы убрать, какие сократить, а какие пока лучше не трогать.
Для финансового директора это означает небольшое изменение логики. Вместо вопроса «где можно сократить расходы?» появляется более точный: «Какую работу компания может перестать делать или делать иначе без потери результата?»
И вот здесь часто выясняется, что самые крупные статьи расходов и самые безопасные источники экономии находятся совсем не в одном месте.
Что компании не всегда знают до начала сокращения затрат
В августе 2026 года консалтинговое бюро «Никулина, Мележников и партнеры» провело исследование управленческой зрелости. В нем приняли участие 38 российских компаний из 16 отраслей с годовой выручкой от менее 1 млрд до более 500 млрд рублей.
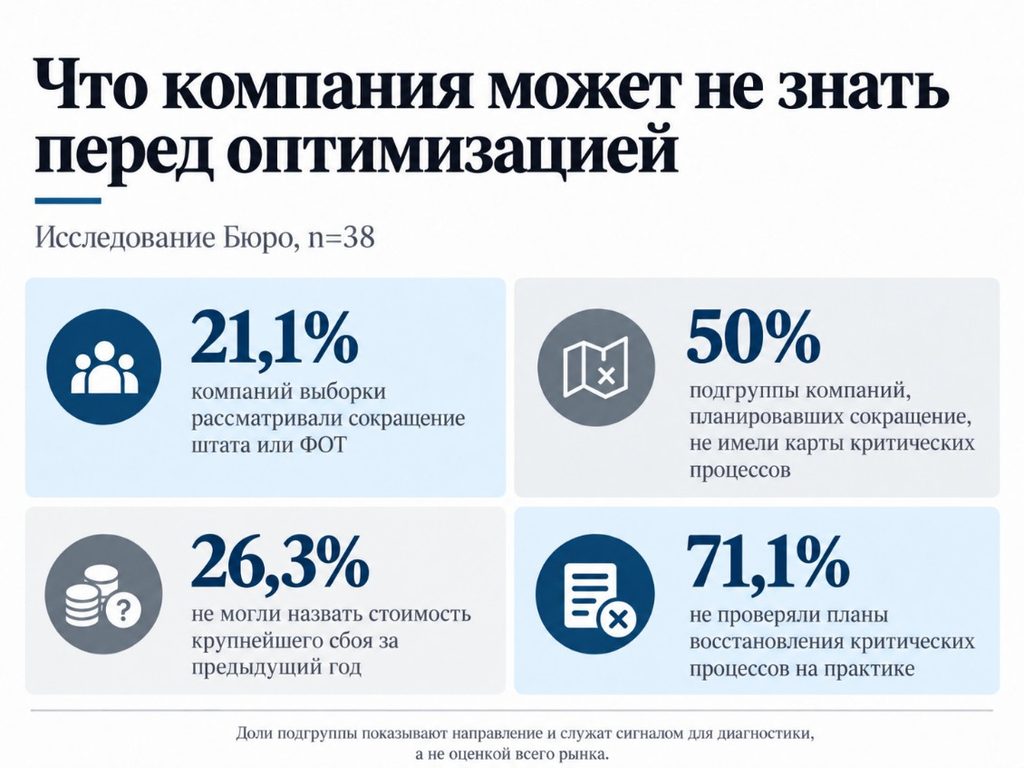
Выборка небольшая, поэтому мы рассматриваем результаты как управленческие сигналы, а не как статистику всего российского рынка. Но один из этих сигналов особенно важен для темы оптимизации.
21,1% компаний выборки рассматривали вынужденное сокращение штата или фонда оплаты труда. Среди этой группы половина компаний не имела карты критических процессов и понимания, чей уход способен остановить производство или продажи.
Получается довольно рискованная последовательность: решение о сокращении уже обсуждается, финансовый результат от него можно посчитать, а последствия для работы бизнеса еще не описаны.
Есть и другой показатель, который, на наш взгляд, должен особенно заинтересовать финансовых руководителей. 26,3% компаний выборки не могли назвать стоимость ущерба от крупнейшего реализовавшегося сбоя за предыдущий год. Если компания не знает цену сбоя, ей сложно сравнить потенциальную экономию от сокращения с риском, который это сокращение создает.
Сколько стоит остановка бизнес-процесса
Перед сокращением расходов мы бы предложили финансовому директору выбрать несколько процессов, остановка которых будет наиболее дорогой для компании. Не обязательно начинать с большой модели, иногда достаточно пяти вопросов:
- Что произойдет, если процесс не работает один день?
- А неделю?
- Возникнет ли потеря выручки, штраф, нарушение условий договора, остановка производства или платежей?
- Есть ли резервный порядок работы?
- Кто способен восстановить процесс, если ключевой сотрудник недоступен?
В исследовании 71,1% компаний не проверяли планы восстановления критических процессов в реальной работе. У части компаний таких планов не было вовсе, у части они существовали только на бумаге.
Для финансовой функции здесь есть вполне материальный смысл: стоимость риска можно сравнивать со стоимостью экономии только тогда, когда известны обе величины. Именно поэтому снижение расходов стоит рассматривать вместе с возможной ценой нарушения процесса.
Сотрудник как статья расходов и как носитель критической компетенции
Еще одна зона, которую плохо видно из бюджета, – зависимость бизнеса от конкретных людей.
В финансовой модели сотрудник представлен стоимостью рабочего места. В реальной работе он может одновременно быть носителем знаний, владельцем критических контактов, человеком, который знает все исключения из процесса, или единственным специалистом, способным принять определенное решение. Причем его должность далеко не всегда выглядит стратегической.
Особенно заметно это в компаниях, где распространено ручное управление, а значительная часть решений замыкается на первом лице. В нашей выборке 63,2% компаний указали на такую зависимость, а у 47,4% скорость перестройки процессов держалась на личном участии собственника или генерального директора.
Если управленческая система компенсирует свои слабые места конкретными людьми, сокращение этих людей может дать быстрый финансовый эффект и одновременно создать новый операционный риск.
Где находится реальный резерв снижения операционных расходов
Когда понятны критические процессы и зависимости, поиск экономии становится значительно предметнее. Мы обычно смотрим на несколько зон:
- дублирующиеся функции;
- лишние уровни согласования;
- ручные операции, которые можно исключить или автоматизировать;
- работу, результат которой фактически никем не используется;
- неясно распределенную ответственность;
- задачи, которые выполняются более дорогим управленческим ресурсом, чем требуется;
- расходы, которые перестали соответствовать текущим стратегическим приоритетам.
Здесь появляется принципиально другой источник экономии. Компания снижает расходы не только потому, что выделила каждой функции меньший бюджет, но и потому, что изменила сам способ выполнения работы.
Контроль операционных расходов после оптимизации
Есть еще одна ловушка. Снижение расходов можно довольно быстро увидеть в финансовой отчетности. Последствия для процессов проявляются позднее. Поэтому после оптимизации имеет смысл следить не только за сокращением бюджета.
Мы бы смотрели как минимум на четыре группы показателей:
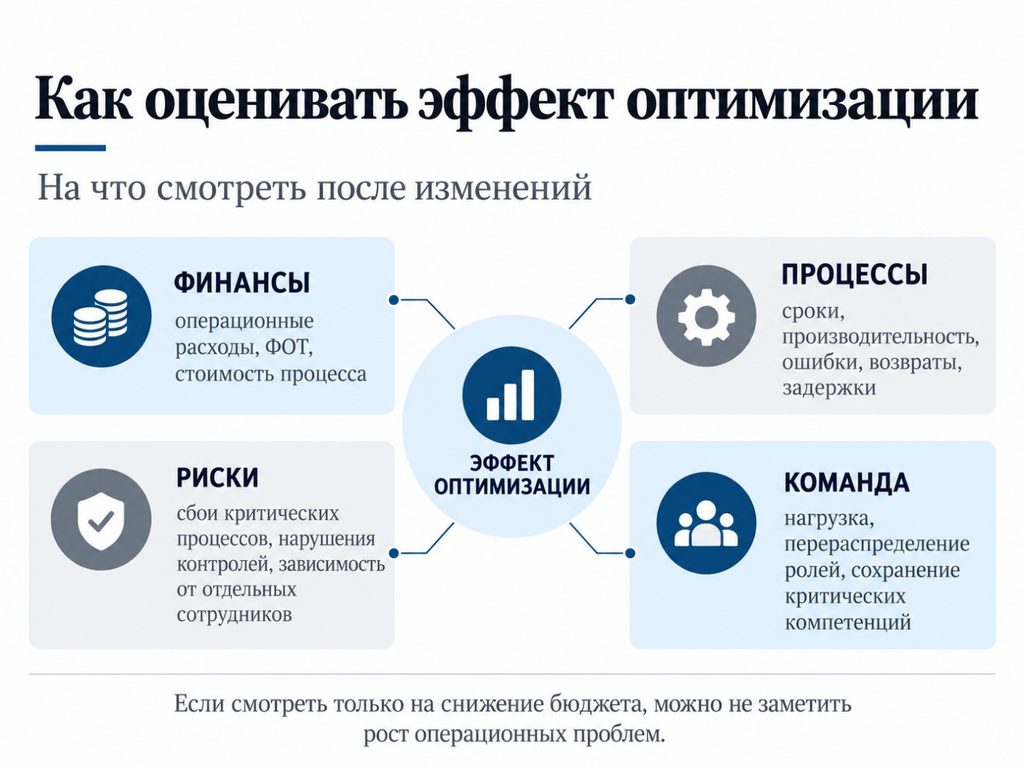
Если контролировать только финансовую часть, какое-то время результат может выглядеть положительно, хотя внутри компании уже формируется новая проблема.
Кейс: снижение операционных расходов в промышленной дистрибуции
В одном из проектов в промышленной дистрибуции задача снижения расходов решалась через пересмотр сквозных процессов, зон ответственности, дерева стоимости и системы показателей более чем для 60 руководителей.
В результате были выявлены и реализованы зоны снижения операционных расходов, устранены серые зоны ответственности и повышена прозрачность затрат. Диапазон выявленного и реализованного эффекта составил 10–30% операционных расходов.
Это результат конкретного проекта, поэтому переносить такой диапазон на другие компании было бы некорректно. Гораздо важнее здесь сама последовательность: сначала была понятна архитектура процессов и ответственности, после этого искали экономию.
Пять вопросов CFO перед сокращением операционных расходов
Перед утверждением серьезной программы оптимизации мы бы предложили проверить, есть ли у компании ответы на пять вопросов.
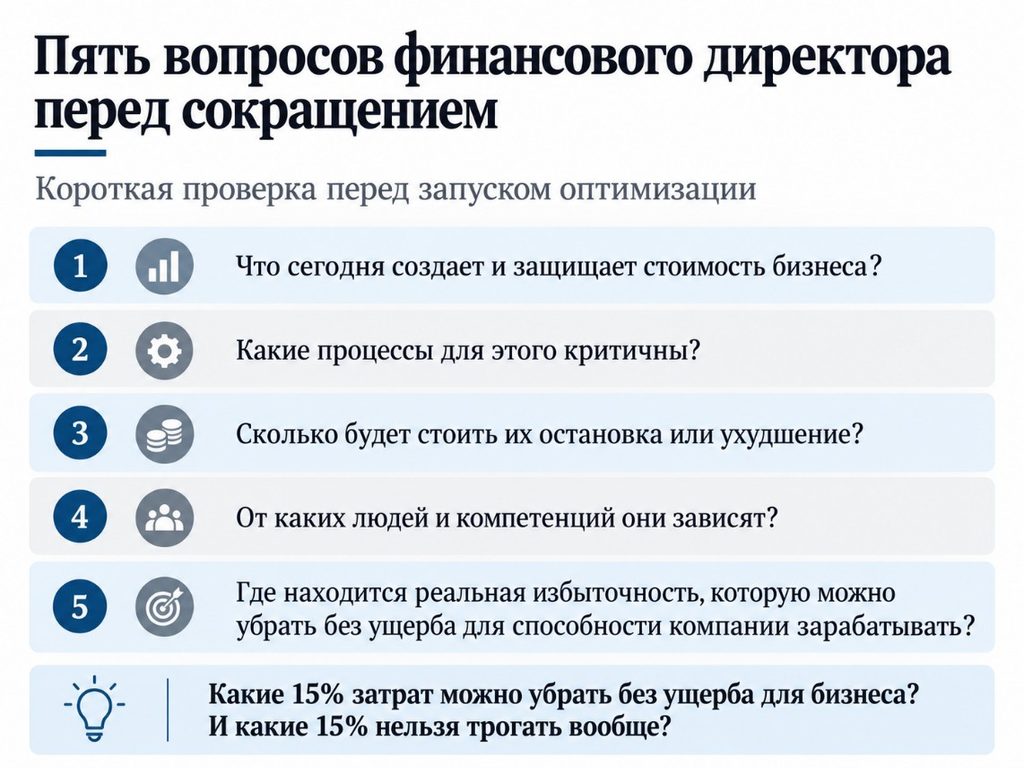
Финансовый директор традиционно отвечает за цифры, финансовую дисциплину и контроль результата. Во время глубокой оптимизации к этому добавляется еще одна задача – оценить качество самой экономии. И здесь полезен простой проверочный вопрос:
Если завтра компании потребуется убрать 15% операционных затрат, по каким данным вы определите, какие 15% можно убрать без ущерба для бизнеса? И какие 15% нельзя трогать вообще?
Если ответ строится только на бюджете, возможно, перед сокращением стоит посмотреть еще и на то, как на самом деле работает компания.