Что новый приказ Банка России о стресс-тестах НПФ меняет для управляющего портфелем

Равиль Ахтямов, к.э.н.
digital-экономист
Одиннадцатого сентября Банк России опубликовал сценарии стресс-тестирования финансовой устойчивости негосударственных пенсионных фондов — приложение к приказу № ОД-1591. Документ выглядит как набор таблиц: пять сценариев, двадцать кварталов макротраектории, вероятности дефолта, доли возмещения. Но одно из его правил меняет не точность расчёта, а логику поведения фонда. И меняет так, что реагировать на ухудшение кредитного качества эмитента постфактум становится бессмысленно.
Для справки: Негосударственные пенсионные фонды (НПФ) обязаны регулярно проходить стресс-тестирование по сценариям ЦБ для подтверждения своей способности исполнить обязательства перед вкладчиками в условиях кризиса
Сценарии макроэкономического шока для НПФ
Сценарий № 1 рассчитывается на пять лет, и продажа активов в нём не предусмотрена. Сценарии № 2–5 короткие — от одного до четырёх кварталов — и в каждом наступает период снижения ликвидности рынка: соответственно в первом, втором, третьем и четвёртом квартале.
Общие условия задают траекторию двадцати четырёх показателей. Первый квартал определяет масштаб: рубль ослабевает почти на 40 процентов к доллару, юаню и евро, ВВП теряет 7 процентов год к году, ставка овернайт прибавляет сначала 12, затем 37,5 процента относительно расчётной даты. Экспортная цена на нефть уходит с 40,5 до 24,8 доллара за баррель к третьему кварталу. Инфляция достигает пика 14,9 процента, доходность двухлетних ОФЗ прибавляет 37 процентов во втором квартале, индекс МосБиржи теряет 16,4 процента. Стоимость нежилой недвижимости опускается к 0,80 от исходной и там остаётся до конца горизонта.
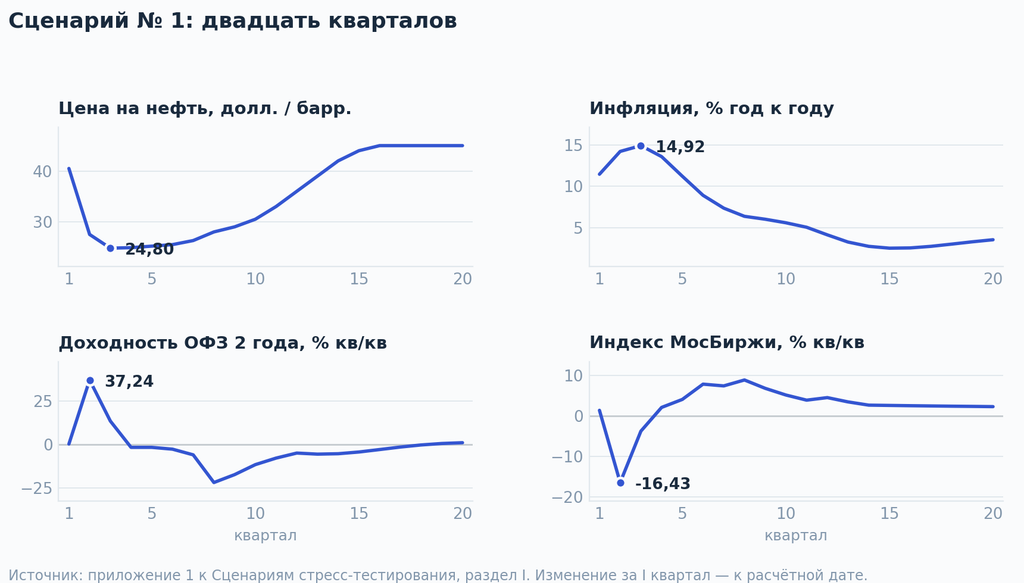
Рис. 1. Шок сосредоточен в первом году, дальше — восстановление. Обратите внимание: траектория нефти циклическая, а не транзитная.
Оценка кредитного качества и вероятности дефолта активов
Вероятность дефолта задана таблицей: десять групп кредитного качества, для каждой своя кривая по кварталам с максимумом на третьем–восьмом. Первая группа — от 0,030 до 0,102 процента за квартал, восьмая — от 5,6 до 8,6 процента. Группа определяется либо по рейтингу — при нескольких рейтингах берётся тот, что даёт группу с меньшим номером, — либо по средней исторической годовой частоте дефолтов сопоставимых объектов рейтинга не менее чем за двадцать пять лет. Вторая возможность существеннее, чем кажется: она прямо допускает количественную оценку там, где рейтинга нет.
А вот девятая группа — «нет рейтинга» — получает 15,91 процента в каждом из двадцати кварталов. Без динамики, без горба, без различий между эмитентами. Это самый грубый элемент всей конструкции: бумага крепкого непубличного заёмщика и бумага предбанкротного эмитента без рейтинга внутри модели неразличимы. При этом 15,91 процента за квартал — величина заведомо запретительная, и экономический смысл здесь скорее дисциплинирующий, чем измерительный: методика подталкивает не держать в портфеле то, что не рейтингуется.
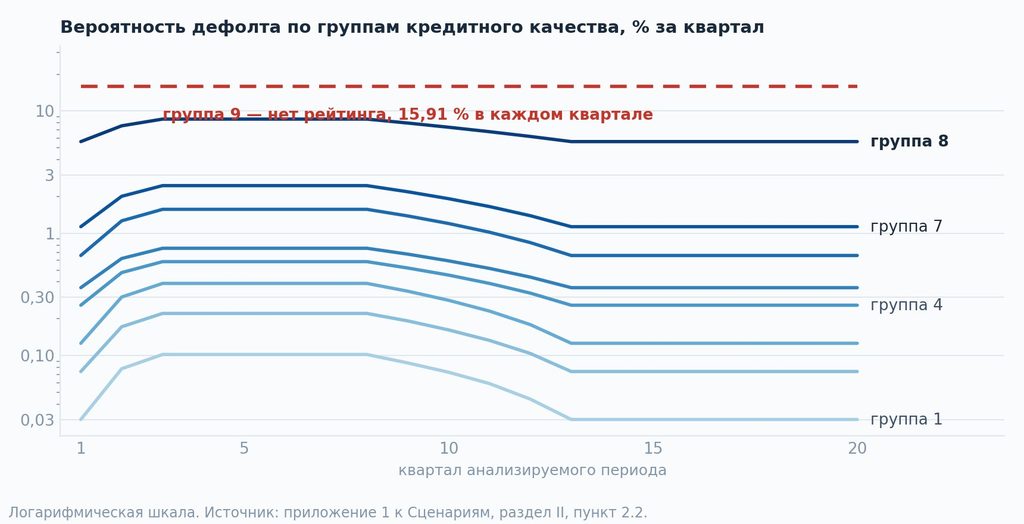
Рис. 2. Восемь кривых со схожей формой — и одна плоская линия для активов без рейтинга, вшестеро выше худшей рейтингованной группы.
Концентрация ухудшает качество
Пункт 2.4 вводит механизм, который редко встречается в таком прямом виде: доля актива в портфеле сама ухудшает его кредитное качество. Если активы одного эмитента составляют более 10 процентов пенсионных накоплений или резервов, номер группы увеличивается на три ступени; при доле свыше 7,5 и до 10 процентов — на две; свыше 5 и до 7,5 — на одну.
Практически это означает, что бумага третьей группы при доле 11 процентов считается бумагой шестой, а бумага седьмой группы при той же доле проваливается в десятую — то есть рассматривается как дефолтная. Совместите это с долями возмещения из пункта 5.1 — ноль по акциям, ноль по необеспеченным активам девятой и десятой групп, 35 процентов по прочим необеспеченным, 100 процентов при залоге — и получите нелинейность, которую в тексте приказа глазом не увидеть.
Таблица. Доля частично возмещаемой стоимости при дефолте
| Класс актива | Доля возмещения |
| Акции и доли в обществах с ограниченной ответственностью | 0 % |
| Необеспеченные активы 9-й и 10-й групп кредитного качества | 0 % |
| Прочие активы без залога | 35 % |
| Активы с залогом | 100 % |
Источник: приложение 1 к Сценариям, раздел V, пункт 5.1.
Обрыв
Приложение 2 задаёт предел вынужденных продаж. За квартал нельзя продать больше, чем среднедневной объём торгов в рублях за последние три месяца, умноженный на 60 рабочих дней, на коэффициент участия 0,3 и на корректирующий коэффициент, зависящий от группы кредитного качества. Для первой группы коэффициент равен единице, для второй–четвёртой — 0,85, для пятой — 0,75, для шестой и седьмой — 0,5. Для групп с восьмой по десятую — нулю.
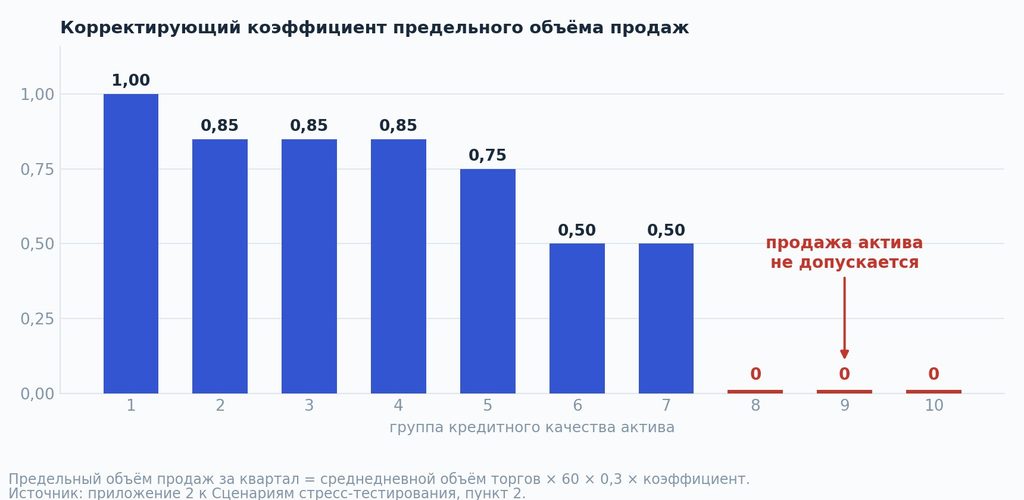
Рис. 3. До восьмой группы — плавное снижение. На восьмой — не «дороже», а «нельзя».
Шестьдесят дней при участии 0,3 дают примерно восемнадцать среднедневных оборотов за квартал. Для крупной бумаги это очень много. При среднедневном обороте 400 миллионов рублей предел составляет 6,1 миллиарда за квартал, а позиция в 6 процентов портфеля на 120 миллиардов — 7,2 миллиарда. Двух кварталов достаточно.
Мы посчитали, насколько объёмная часть ограничения вообще связывает, на внешней выборке: 36 эмитентов, 1 206 эмитент-кварталов с дневными оборотами за 2016–2025 годы. Медианное отношение разрыва до целевой доли к предельному объёму продаж — 0,013. Девяностый процентиль — 0,089. Размер портфеля, при котором объёмный предел добавляет хотя бы один квартал, начинается в десятом процентиле от сотен миллиардов и в медиане уходит в величины, сопоставимые с рынком целиком. Иными словами, арифметика оборота практически никогда не мешает выйти из позиции.
Мешает коэффициент. На восьмой группе он обращается в ноль, и предел перестаёт быть дорогим — он становится непреодолимым. Разрыв не закрывается ни за какое число кварталов. Промежуточного режима, в котором выход возможен медленно и с потерями, правило не предусматривает: пока бумага торгуема, лимит соблюдается почти мгновенно, а как только группа становится восьмой, выход исчезает. Это обрыв, а не наклон.
И закрывается он в первую очередь на самых ликвидных бумагах. В нашей выборке эмитент с медианным среднедневным оборотом свыше полутора миллиардов долларов оказался непродаваем в 30 из 36 кварталов; самое ликвидное наблюдение всей выборки тоже попало в эту зону. Глубина рынка у проблемного эмитента максимальна именно тогда, когда продавать нельзя.
Что можно проверить на российских данных
Распространённое мнение, что по НПФ ничего не раскрывается, неверно — хотя раскрывается и не то, что нужно для этого расчёта.
Банк России публикует агрегированные показатели рынка: «Основные показатели деятельности негосударственных пенсионных фондов» и ежеквартальный «Обзор ключевых показателей НПФ». Сами фонды по Указанию Банка России от 18 июня 2019 года № 5175-У раскрывают на своих сайтах структуру инвестирования пенсионных накоплений и размещения пенсионных резервов — ежемесячно и по классам активов. Это довольно длинные ряды: например, у НПФ ВТБ Пенсионный фонд доступны 84 отчётные даты с 30 сентября 2019 года по 31 августа 2026-го. На последнюю дату структура накоплений выглядит так: государственные ценные бумаги Российской Федерации — 50,78 процента, облигации российских эмитентов — 32,16, акции российских эмитентов — 4,80, прочие активы — 11,25 процента.
Из этого следует практический вывод. Экспозицию к нулевому возмещению по акциям на российских данных оценить можно: около 5 процентов портфеля накоплений у крупного фонда — это доля, по которой при дефолте не возмещается ничего. А вот проверить обрыв нельзя: для этого нужен эмитентный уровень и оборот по конкретной бумаге, а публичное раскрытие останавливается на классе активов. Более того, решением Совета директоров Банка России от 9 декабря 2025 года на период с 1 января по 31 декабря 2026 года некредитные финансовые организации вправе не раскрывать сведения о дебиторах, кредиторах и контрагентах, а также информацию о рисках и сделках, если такое раскрытие может привести к введению ограничительных мер. То есть движение идёт в сторону меньшей детализации, а не большей.
Поэтому наши численные оценки получены на американской выборке и характеризуют свойство самого правила — соотношение двух его частей при реалистичных оборотах и размерах позиций, — а не российский рынок. Это ограничение, а не оговорка ради приличия: величины оборотов и глубина рынка различаются, и переносить конкретные цифры на российские портфели неверно.
Что это значит для управляющего
Первое. Реактивная реакция не работает по построению. Решение сократить позицию, принятое по факту перехода эмитента в восьмую группу, приходится на квартал, в котором продажа уже не допускается. Управляющий, ожидающий подтверждённого сигнала, опаздывает не на квартал, а на весь анализируемый период.
Второе. Из всех элементов методики только концентрационное ухудшение управляется фондом заранее. Вероятность дефолта, доля возмещения, корректирующий коэффициент — всё это экзогенно. Значит, пороги 5, 7,5 и 10 процентов стоит читать не как границы допустимого, а как точки, к которым не надо приближаться при ухудшающемся кредитном качестве эмитента. Лимит должен ужесточаться на подходе к границе, а не по её пересечении.
Третье — уже как вопрос к методике. Бинарность запрета имеет понятное обоснование: нулевой коэффициент исключает цепочку вынужденных продаж, в которой один фонд, расшивая проблемную позицию, ухудшает цену для остальных держателей. Но у неё есть цена: восьмая группа становится поглощающим состоянием, и внутри периода стресса фонд лишается возможности управлять позицией вообще. Промежуточный коэффициент — скажем, 0,10 или 0,15 — сохранил бы запрет на быстрый выход, убрав поглощающее состояние. Это предмет обсуждения, а не готовый вывод: оценка последствий такой замены требует данных о фактических портфелях.
И отдельно стоит отметить, чего в сценариях нет. Климата. Ни одной переменной, описывающей энергетический переход, в приказе не содержится, а траектория нефти, как видно на первом графике, циклическая: падение и возврат. При том что портфели НПФ смещены в сторону нефтегаза и электроэнергетики, это не мелкая лакуна: в транзитном стрессе дефолты внутри сектора перестают быть независимыми событиями, и именно этот источник корреляции сценарии не воспроизводят.
Инструмент
Мы собрали открытый калькулятор предписанной методики: сценарная сетка на двадцать кварталов, кривые вероятности дефолта с ухудшением за концентрацию, доли возмещения и предел вынужденных продаж с расчётом числа кварталов до приведения позиции к целевой доле. Расчёт целиком в браузере, данных пользователя он не собирает. Методика, границы применимости и исходный код — на digitaleconomylab.ru.
Равиль Ахтямов — digital-экономист, основатель Digital Economy Lab (Казань). Инструмент и методика: digitaleconomylab.ru
Источники:
- приложение к приказу Банка России от 11.09.2026 № ОД-1591;
- приложение к Указанию Банка России от 04.07.2016 № 4060-У;
- Указание Банка России от 18.06.2019 № 5175-У;
- Решение Совета директоров Банка России от 09.12.2025;
- Раскрытие АО НПФ ВТБ Пенсионный фонд на 31.08.2026.
Данный материал является мнением автора и может не совпадать с мнением Вестника финансовых технологий.
Другие статьи Равиля Ахтямова: