
Равиль Ахтямов — кандидат экономических наук, digital-экономист.
Степень: Кандидат экономических наук
Квалификация: Сертификат по финтеху, Университет Банка России
Квалификационный аттестат ФКЦБ России, серия 5.0ORCID0000-0002-0783-8573
Преподавание: Автор учебных программ, ведущие вузы России
Решение ЦБ меняет поведение раньше, чем меняется платёж по кредиту. В недельных данных видно, у кого именно — и это не те, у кого ипотека
Ключевая ставка ЦБ — один из важнейших экономических показателей, напрямую влияющий на финансовое поведение граждан. Исследование показало неожиданную закономерность: реакция на изменение ставки проявляется уже в первую неделю после решения регулятора, причём наиболее чувствительными оказываются самые молодые потребители (15–24 года). В статье разберём, как именно решения Центробанка влияют на потребительское поведение разных возрастных групп, почему молодёжь реагирует первой, и какие экономические механизмы стоят за этими процессами.
Двадцать третьего октября совет директоров Банка России снова соберётся по ключевой ставке. Разговор вокруг таких дат устроен одинаково: обсуждают, что будет со ставками по вкладам и кредитам, через сколько месяцев это дойдёт до спроса и какой будет ипотека к весне. Вопросы правильные, но все они про трансмиссию длиной в кварталы.
Есть другой вопрос, короткий: а кто вообще замечает решение в тот момент, когда оно объявлено? Не через полгода, когда переставят ставки по продуктам, а в ту же неделю. На него можно ответить данными, и ответ оказывается не тем, которого ждёшь.
Методология исследования потребительской активности
СберИндекс публикует недельный индекс потребительской активности по четырём возрастным группам: 15–24, 25–34, 35–64 и 65 лет и старше. Это 300 недель, с января 2021 года по начало октября 2026-го. Внутри них — 33 изменения ключевой ставки, от экстренного подъёма на 10,5 пункта в феврале 2022-го до плановых снижений на четверть пункта в 2026-м.
Главная методическая развилка здесь не в выборе модели, а в том, что именно считать. Если смотреть на уровень трат, то в неделю заседания видно всё что угодно: праздники, выплаты, погоду, конец месяца. Поэтому считается не уровень, а отклонение группы от общей для страны динамики. Общее — то, что действует на всех одинаково, включая сам макрошок, — сокращается, и остаётся ровно то, чем одна возрастная группа отличается от других. Вопрос «кто первым» — это вопрос о разнице, а не об уровне, и мера должна быть такой же.
Оценка — локальные проекции: для каждого горизонта своя регрессия прироста на величину изменения ставки в неделю решения, с поправками на недельную сезонность, положение недели в месяце (зарплатные циклы) и собственную инерцию ряда. Недели в данных помечены воскресеньем, решение принимается в пятницу — значит, новость попадает в ту же неделю.
Результаты анализа по возрастным группам
На плановых повышениях ставки траты группы 15–24 падают в ту же неделю на 1,3 % на каждый процентный пункт повышения относительно общей динамики. Когда в октябре 2024-го ставку подняли сразу на два пункта, это минус два с половиной процента за неделю.
У групп 25–34 и 35–64 в неделю решения не происходит ничего. Не «слабая реакция», а ноль, неотличимый от нуля никакими проверками.
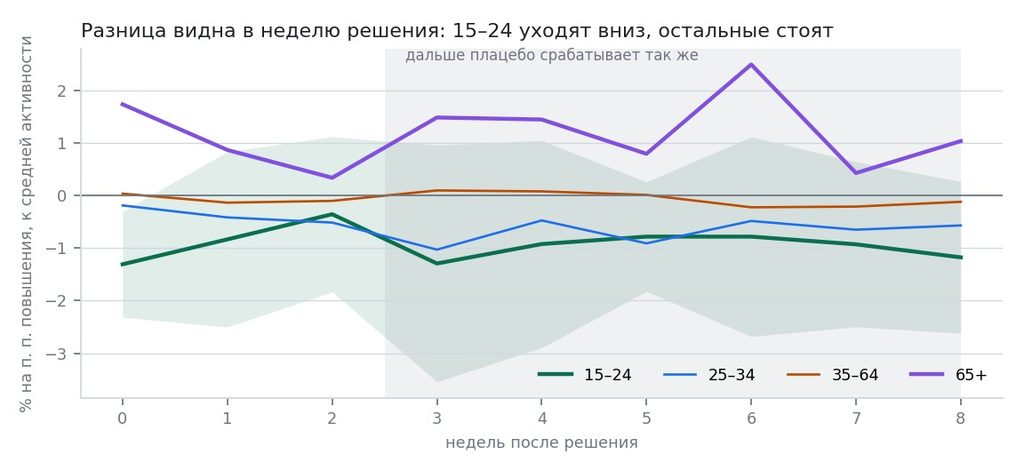
Рис. 1. Отклик трат по возрастным группам на плановые повышения ставки, в процентах на процентный пункт, относительно средней активности. Источник: СберИндекс, расчёты автора.
Это ровно наоборот тому, что подсказывает интуиция. Ипотека и автокредит — это 25–45 лет, и логично было бы ждать реакции там. Но у двадцатилетних долгов почти нет, а платёж по уже взятому кредиту в день заседания не меняется: ставка по нему зафиксирована, новые условия доходят до заёмщика неделями, а до рынка жилья — месяцами.
Значит, мгновенная реакция идёт не через деньги, а через новость. Человек услышал, что ставку подняли, и отложил покупку — не потому, что у него стало меньше денег, а потому, что решил, что дальше будет хуже.
Тут уместно вспомнить, что Нобелевскую премию по экономике в этом году получили Роберт Холл и Майкл Вудфорд. Вудфорд полжизни доказывал, что ставка действует не через количество денег, а через ожидания: решение центрального банка — это прежде всего сообщение. Холл ещё в 1978 году показал, что потребление ведёт себя как случайное блуждание и меняется только от новостей, а не от того, что уже известно. Недельные траты российских двадцатилетних — неожиданная, но точная иллюстрация к обеим работам.
Особенности реакции на повышение и снижение ставки
Второе наблюдение неприятнее. На снижениях ставки не реагирует никто: ни одна из четырёх групп не показывает отклика в неделю решения. Ужесточение потребитель замечает сразу, смягчение проходит мимо.
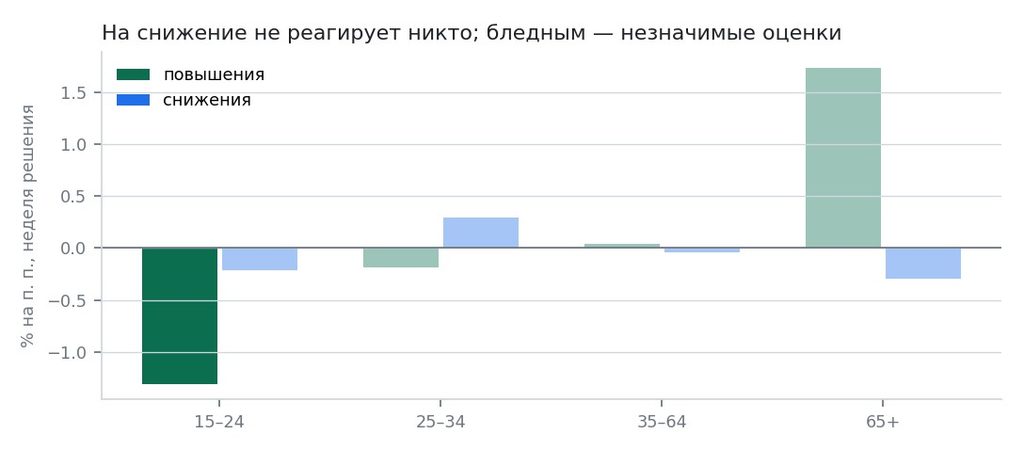
Рис. 2. Неделя решения: повышения против снижений. Бледным — оценки, неотличимые от нуля. Источник: СберИндекс, расчёты автора.
Здесь нужна честная оговорка, без которой вывод был бы жульничеством. Все повышения в выборке пришлись на 2021–2024 годы, а все снижения — на 2025–2026-й. Отличить асимметрию поведения от смены эпохи на этих данных невозможно, и я этого не утверждаю. Но если асимметрия настоящая, у смягчения денежной политики короткого канала просто нет: разгонять спрос снижением ставки придётся долго и через другие механизмы.
Что проверено и что не пережило проверок
Результат на недельных данных легко получить случайно, поэтому проверок здесь больше, чем расчётов.
- Перестановочный тест. Обычные p-значения при перекрывающихся окнах врут. Поэтому те же 33 изменения ставки пятьсот раз раскладывались по случайным неделям, и считалось, как часто случайная расстановка даёт коэффициент не меньше наблюдаемого. Для группы 15–24 это 0,6 % на полном наборе решений, 4 % на наборе без 2022 года и 5 % на плановых повышениях.
- Исключение по одному заседанию. Коэффициент 15–24 при выбрасывании любого одного заседания остаётся в диапазоне от −1,5 до −1,0 %. Результат не держится ни на одном конкретном решении, включая экстренные.
- Плацебо. Весь набор событий сдвигался на четыре недели вперёд и на шесть назад. В неделю фиктивного решения — ничего ни у одной группы. Зато на горизонтах от трёх недель плацебо даёт «значимые» коэффициенты не хуже настоящих событий. Отсюда жёсткое правило: ничего, кроме первых двух недель, по этим данным утверждать нельзя. Любые рассуждения про «эффект третьего месяца» здесь были бы артефактом метода, а не находкой.
- Что не прошло. У группы 65+ коэффициент получился даже больше по модулю и с обратным знаком — на повышениях их траты держатся лучше средних. Красивая история про вкладчиков, которым высокая ставка приносит процентный доход, напрашивается сама. Но она рассыпается при исключении по одному событию: диапазон от +0,6 до +2,6 %, а без 2022 года интервал пересекает ноль. Поэтому про пенсионеров в выводах нет ничего, кроме этого абзаца.
Практические выводы для рынка
Первое. Реакция на решение ЦБ начинается не с кредитного портфеля, а с дискреционных трат той группы, у которой кредитов нет. Для прогноза спроса это означает, что первая неделя после заседания информативна, а привычка смотреть на месячные агрегаты эту реакцию просто не видит: она живёт две недели и растворяется.
Второе. Канал долга в недельных данных не виден вовсе. Это не значит, что его нет, — он медленный: условия по новым кредитам меняются неделями, а решения о крупных покупках принимаются месяцами.
Третье — про рынок жилья, где эффект ставки виден отчётливо, но иначе. В соседней работе той же серии я считал разрыв между ценой в объявлении и ценой фактической сделки по 83 регионам. Накопленная за квартал реакция этого разрыва на ставку — около половины процентного пункта на каждый процентный пункт ставки, и это единственный результат, который переживает все поправки. Механика знакома любому, кто продавал квартиру: цену в объявлении не снижают первой, а покупатель с подорожавшей ипотекой просто исчезает. Сделки встают раньше, чем падают цены, и статистика средних цен это запаздывание маскирует.
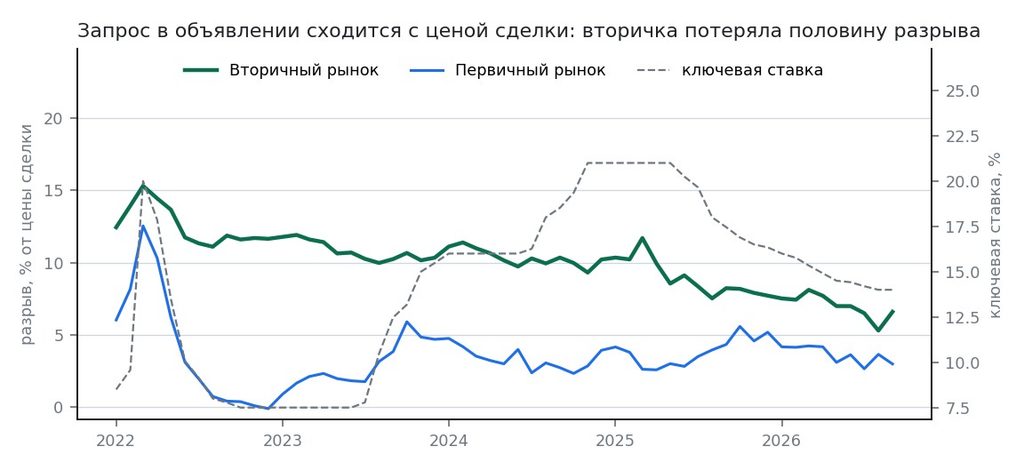
Рис. 3. Разрыв между ценой объявления и ценой сделки по сегментам рынка и ключевая ставка. Источник: Домклик, СберИндекс, Банк России, расчёты автора.
Границы и что дальше
Главное ограничение работы не в данных, а в постановке. По Холлу реагировать должна не вся величина решения, а только та её часть, которая оказалась сюрпризом; дату заседания знают заранее, и бóльшая часть решения обычно уже в ожиданиях. Я меряю реакцию на изменение целиком. Проверить это предсказание можно и без опросов: сюрпризом считается сдвиг короткого конца кривой ОФЗ в день заседания. Такой расчёт я сделал уже после сдачи колонки. Знаки совпали с предсказанием — отклик группы 15–24 на неожиданную часть составил минус 2,4 % на процентный пункт, а на ожидаемую реакции нет. Но перестановочный тест их не держит: разброс сюрпризов 0,38 пункта против 0,58 у самого изменения ставки, и при такой вариации схема различает лишь эффекты крупнее 3,7 %. Так что предсказание Холла на этих данных остаётся непроверенным, а не подтверждённым, и это тоже результат.
Второе ограничение: индекс считает траты по картам одного, пусть и крупнейшего, банка, а группа 15–24 — самая маленькая и самая изменчивая из четырёх. Третье: возрастные данные доступны только по стране целиком, поэтому о региональных различиях в реакции на ставку по ним сказать нечего.
Расчёт, данные, все проверки и тексты выложены открыто: digitaleconomylab.ru/sberindex-regions. Код под лицензией MIT, депозит с DOI — чтобы на эти числа можно было сослаться и чтобы их можно было опровергнуть.
Решение 23 октября интересно не само по себе. Интересно, что экономика услышит его в пятницу вечером — и ответят тем же вечером те, от кого этого меньше всего ждут.