
Равиль Ахтямов — кандидат экономических наук, digital-экономист.
Степень: Кандидат экономических наук
Квалификация: Сертификат по финтеху, Университет Банка России
Квалификационный аттестат ФКЦБ России, серия 5.0ORCID0000-0002-0783-8573
Преподавание: Автор учебных программ, ведущие вузы России
С 1 сентября компании с выручкой свыше 120 млн рублей обязаны принимать оплату цифровыми рублями. Это требование распространяется на бизнес, обслуживающийся в крупнейших банках. Банк России заранее пообещал компенсировать отток ликвидности из коммерческих банков в полном объёме. Однако официальные инструменты измерения оттока и пороговые значения для реакции нигде не зафиксированы.
Ниже представлена модель движения средств и три метрики для оценки перетока платёжного остатка. Их можно внедрить и откалибровать уже сейчас, пока объёмы операций минимальны и ошибки не несут серьезных последствий.
Модель расчётов: обязанность принимать, а не хранить
Внутри страны сформировалось два контура рублёвых расчётов. Безналичный рубль является обязательством коммерческого банка, а цифровой рубль — обязательством Банка России. При переводе средств со счёта в кошелёк банк теряет и пассив, и равную ему сумму резервов. Деньги перемещаются с баланса банка на платформу регулятора.
Платёжный остаток — это средства, находящиеся в движении между поступлением и расходом. На расчётном счёте эти деньги финансируют кредиты. В цифровом кошельке они исключаются из оборота: проценты на них не начисляются, и банк не может ими пользоваться.
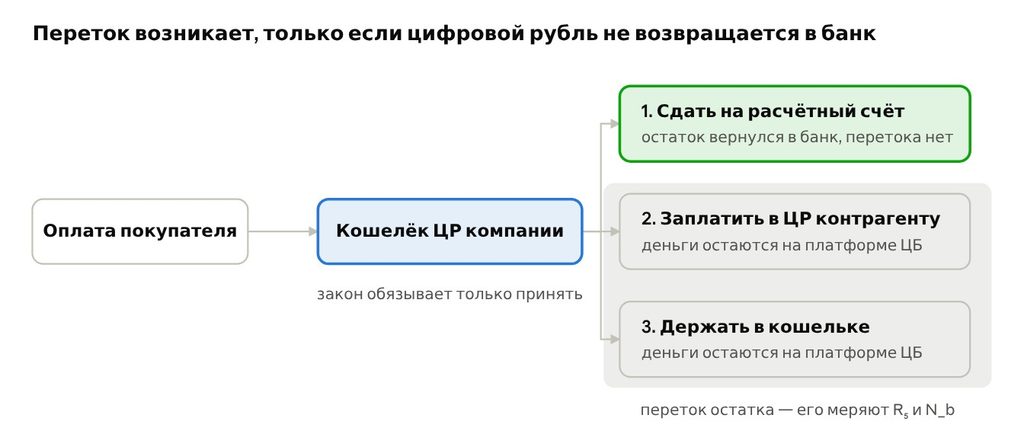
Ключевая особенность закона 248-ФЗ: бизнес обязан принять оплату цифровым рублём, но не обязан хранить его в кошельке. Получив цифровую валюту, компания действует по одному из трёх сценариев:
- Сдаёт на расчётный счёт в тот же день. Остаток возвращается в банк, переток ликвидности отсутствует.
- Платит контрагентам или в бюджет. Деньги остаются на платформе ЦБ и переходят к следующему владельцу.
- Держит средства в кошельке. Деньги остаются на платформе до проведения следующего платежа.
Реальный переток возникает только во втором и третьем случаях. Его масштаб зависит от количества контрагентов, готовых работать с цифровым рублём. Для физических лиц пополнение кошелька ограничено лимитом в 300 тыс. рублей в месяц. Для бизнеса подобных лимитов нет, поэтому именно в корпоративном сегменте необходимы метрики контроля.
Текущая статистика и масштаб использования цифрового рубля
Масштаб внедрения пока остается ничтожным, что позволяет настроить метрики до появления первых тревожных сигналов.
- В течение 2025 года остатки цифровых рублей на счетах банков не превышали 2 млн рублей.
- К 1 мая 2026 года объем достиг 10 млн рублей, а к 1 июля превысил 25 млн рублей.
- К середине октября открыто более 220 тыс. счетов, из которых около 10 тыс. принадлежат юридическим лицам.
- На платформе проведено суммарно 150 тыс. операций.
Общий объём остатков с момента запуска платформы не публикуется. В июле Банк России убрал с официального сайта список подключённых банков. Доступная статистика не позволяет узнать главное: какая доля цифровых рублей, полученных компаниями, оседает на платформе. Число счетов отражает лишь охват, а метрики, основанные на потоках, позволяют разделить сценарии использования.
Три метрики для оценки перетока ликвидности
Каждая из метрик отвечает на конкретный вопрос: превращается ли транзакция в долгосрочное хранение, какой банк теряет ликвидность и доходит ли до него компенсация регулятора.
1. Коэффициент удержания
Показатель отражает долю цифровых рублей, полученных юрлицами за период, которая не вернулась на классические расчётные счета за $T$ рабочих дней.
Расчёт целесообразно проводить для T = 1 и T = 5.
- Если R1 близок к нулю, компании принимают и сразу выводят средства — переток отсутствует.
- Рост R5 указывает на то, что цифровой рубль начал активно обращаться между компаниями без возврата в банковскую систему.
Рассчитать этот показатель может Банк России (как оператор платформы) и коммерческий банк (по базе своих клиентов). Платежи в бюджет исключаются из метрики: счета казначейства открыты в ЦБ, и уплаченный налог покидает коммерческие банки при любой форме оплаты.
2. Чистый переток платёжного остатка
Метрика показывает разницу между переводами клиентов банка в цифровую форму и обратно за месяц, отнесённую к среднему остатку на расчётных и текущих счетах.
Знаменатель ограничен расчётными счетами намеренно. Переток бьёт по транзакционным деньгам, а не по вкладам. Если относить переток ко всем пассивам банка, проблема станет статистически незаметной даже при реальном изменении структуры фондирования. Показатель считается для каждого банка индивидуально, так как средние значения по системе скрывают концентрацию риска.
Показатель Nb необходимо очищать от эффекта налогового календаря.
Если бизнес начнёт копить средства к 28-му числу (срок единого налогового платежа), метрики будут расти без изменения реального финансового поведения.
Поэтому анализировать динамику следует путем сравнения аналогичных недель в разных месяцах.
3. Покрытие компенсации
Компенсация оттока ликвидности предоставляется через стандартные инструменты денежно-кредитной политики, требующие обеспечения.
Если Cb меньше единицы, обещание компенсации не реализуется для конкретного банка из-за нехватки залогов.
В этом случае отток придётся замещать более дорогим рыночным фондированием.
| Метрика | Анализируемый аспект | Уровень анализа | Ответственный за расчёт | Частота |
|---|---|---|---|---|
| R1, R5 | Стал ли приём хранением | Платформа, отрасль | Банк России; банк — по клиентам | Еженедельно |
| Nb | Какой банк теряет остаток | Банк | Банк, регуляторный надзор | Ежемесячно |
| Cb | Доходит ли компенсация | Банк | Казначейство банка, надзор | Ежемесячно |
Как отделить эффект закона (248-ФЗ) от рыночных трендов
Рост удержания средств может быть следствием как законодательной обязанности, так и добровольного интереса бизнеса к новому инструменту. Разделить эти факторы позволяют формальные пороги закона:
- Порог выручки. Обязанность принимать цифровые рубли распространяется на компании с выручкой за 2025 год свыше 120 млн рублей. Компании с выручкой 110–120 млн и 120–130 млн рублей имеют идентичные профили, отличаясь только наличием обязанности.
- Категория банка. Требование актуально для компаний, обслуживавшихся на 1 января 2026 года в системно значимых банках или значимых на рынке платёжных услуг.
Разница показателя R5 у компаний на границе порога выручки (120 млн рублей) демонстрирует чистый эффект закона.
Эту оценку крупный банк может провести на собственной клиентской базе, так как обладает данными о выручке и видит объемы переводов в кошельки.
Калибровка метрик и пороговые значения
Эмпирических данных для точной калибровки пока нет, поэтому используются макроэкономические сценарии 2020–2021 годов.
| Сценарий | Переток | Условия |
|---|---|---|
| Факт на 1 июля 2026 года («Коммерсантъ») | чуть больше 25 млн ₽ | до обязательного приёма |
| Сбербанк, 2020 (ForkLog) | 2–4 трлн ₽ за три года | переток около 10% денег поднимет ставки по кредитам на 0,5 п.п. |
| ЦМАКП, 2021 (ForkLog) | до 9 трлн ₽: 5 от граждан, 4 от компаний | максимум: быстрое внедрение и никаких лимитов |
По оценке ЦМАКП, максимальный переток может составить до 9 трлн рублей (5 трлн от граждан и 4 трлн от бизнеса). Установленный лимит в 300 тыс. рублей нивелирует большую часть перетока физических лиц.
Корпоративные 4 трлн рублей не ограничены лимитами, и именно их оценивают метрики R и Nb.
| Метрика | Зона наблюдения | Зона реакции | Обоснование |
|---|---|---|---|
| R5 | Выше 10% (4 недели подряд) | Выше 25% | Цифровой рубль начал обращаться между компаниями. Повод обсудить лимит для юрлиц. |
| Nb | Выше 1% в месяц (3 месяца подряд) | Выше 5% (накопленно за полгода) |
Достигнута половина порога (10%), при котором Сбербанк ожидал роста ставок по кредитам на 0,5 п.п. |
| Cb | Ниже 1,5 | Ниже 1 | Компенсация физически не доходит до банка. Необходим альтернативный план фондирования. |
Предлагаемые пороги являются стартовыми ориентирами и подлежат пересмотру после выхода отчётности за IV квартал 2026 года.
Влияние цифрового рубля на доходы бюджета
Переток ликвидности перераспределяет процентный доход от коммерческих банков к Банку России, а через него — напрямую в бюджет.
В условиях структурного дефицита ликвидности (достигшего 2,5 трлн рублей максимума с марта 2022 года)(Investfuture по данным Банка России) банки вынуждены замещать ушедшие в кошельки средства займами у ЦБ по ставке около 14%(ППТ). При этом сам цифровой рубль является для регулятора бесплатным обязательством.
Расчёт ниже — иллюстрация, а не прогноз. Предположения: ставка 14% держится год, расчётные остатки банкам почти ничего не стоили, 75% прибыли ЦБ идёт в бюджет, ставка налога на прибыль банков — 25%.
| Переток | Доход ЦБ в год | В бюджет (75%) | Недобор налога с банков (25%) | Итого для бюджета |
|---|---|---|---|---|
| 25 млн ₽ (факт на 1 июля) |
~3,5 млн ₽ | ~2,6 млн ₽ | ~0,9 млн ₽ | ≈ 0 |
| 1 трлн ₽ | ~140 млрд ₽ | ~105 млрд ₽ | ~35 млрд ₽ | ~+70 млрд ₽ |
| 4 трлн ₽ (корпоративная часть сценария ЦМАКП) |
~560 млрд ₽ | ~420 млрд ₽ | ~140 млрд ₽ | ~+280 млрд ₽ |
У расчёта три оговорки.
- Перечисления ЦБ условны. На 2026 год перечислений прибыли ЦБ в бюджет не запланировано, на 2027-й правительство ждёт 216 млрд ₽ (Investfuture). Доход от перетока сначала покроет прошлые результаты ЦБ.
- Это перенос, а не новые деньги. Платят банки, а через ставки по кредитам — заёмщики.
- Выигрыш бюджета и нагрузка на слабые банки — один поток. Он больше там, где банки сильнее зависят от займов ЦБ, то есть у банков с низким Cb.
Из этого следует, что у государства как получателя прибыли ЦБ нет прямого фискального мотива сдерживать переток ликвидности. Разработку метрик и установку жестких порогов должен инициировать регуляторный надзор, а не бюджетный блок.
Дополнительного налогового стимула держать деньги в цифровом кошельке у бизнеса также нет. С 2025 года ФНС имеет право взыскивать недоимки со счетов цифрового рубля и приостанавливать по ним операции. Банк России автоматически передает налоговой службе данные о счетах, остатках и транзакциях бизнеса.
Рекомендации для банков и казначейств на 2026 год
Внедрение аналитических метрик сейчас, до масштабирования объемов, не потребует существенных затрат.
- Казначействам банков: Выделить операции по переводу средств в цифровую форму и обратно в отдельный канал мониторинга. Начать ежемесячный расчёт показателей Nb и Cb.
- Аналитикам клиентского блока: Сформировать фокусную выборку корпоративных клиентов с выручкой 100–140 млн рублей за 2025 год. Анализировать показатели R1 и R5 по обе стороны порога, пока контрольная группа доступна для сравнения.
- Корпоративным казначействам: Утвердить регламент работы с полученными цифровыми рублями. Хранение средств в кошельке без начисления процентов при высокой стоимости денег — это прямая упущенная выгода бизнеса.
- Регулятору (надзору): Публиковать коэффициент удержания R5 по платформе вместе с общим числом счетов. Количество счетов отражает интерес, а уровень удержания — системный риск.
Мониторинг этих трех метрик позволит спрогнозировать дефицит ликвидности на год раньше, чем он системно отразится на депозитной базе банков.
- говорит об интересе, удержание — о риске.
В августе я писал, что ответ на главный вопрос будет виден по динамике депозитной базы к концу 2027 года. Три метрики позволяют увидеть его на год раньше — и по каждому банку, а не в среднем по системе.
Календарь норм до 2029 года: digitaleconomylab.ru/282-calendar
Источники
- Гарант: ч. 7 ст. 4 Федерального закона от 23.07.2025 № 248-ФЗ, порог выручки
- «Главная книга»: цифровые рубли и условия обязательного приёма
- ККМП: положения, вступившие в силу 1 сентября 2026 года (282-ФЗ, 283-ФЗ, 248-ФЗ, лимит 300 тыс. ₽)
- «Коммерсантъ»: «По цифровому счету»
- «Профиль»: З. Кахруманова о счетах цифрового рубля, 12.10.2026
- Банк России о компенсации оттока ликвидности (в пересказе)
- ForkLog: оценка Сбербанка, 16.12.2020
- ForkLog: оценка ЦМАКП, 02.11.2021
- Investfuture: дефицит ликвидности банков достиг 2,5 трлн ₽, 06.08.2026
- ППТ: ключевая ставка 14%, решение 11.09.2026
- Investfuture: 75% прибыли ЦБ в бюджет, ожидания на 2026–2027 годы
- «Главная книга»: цифровой рубль в НК РФ (610-ФЗ)
- Банк России: описание форматов «Налог», версия 05.03.2026
Статья является частным мнением автора и может не совпадать с точкой зрения редакции Вестника финансовых технологий. (прим. Редакции)