
Равиль Ахтямов — кандидат экономических наук, digital-экономист.
Степень: Кандидат экономических наук
Квалификация: Сертификат по финтеху, Университет Банка России
Квалификационный аттестат ФКЦБ России, серия 5.0 ORCID0000-0002-0783-8573
Преподавание: Автор учебных программ, ведущие вузы России
Сайт: https://digitaleconomylab.ru/
Высокая ставка ЦБ не останавливает внедрение ИИ в России, но сдвигает его векторы: дешёвые и быстро окупаемые сценарии растут, а собственная ИИ-инфраструктура откладывается. Прямой статистики формата «ставка → отказ от ИИ» нет — вывод собран из массива косвенных данных.
- Ключевая ставка составляет 14%; в итоговых Основных направлениях единой государственной денежно-кредитной политики (ОНДКП) средняя ставка на 2027 год повышена до 12,5–13,5% с 10,5–12,5% (по данным Financial One).
- Главный барьер инвестиций по результатам мониторинга Банка России — нехватка собственных средств. В III кв. 2025 года инвестиции в основной капитал впервые с 2020 года сократились (данные Инк.).
- ИТ-рынок замедляется до ~4% в 2026 году, но доля генеративного ИИ в ИТ-бюджетах уверенно растёт: с 3,5% до 4,2% (данные Инк., T1).
- Узкое место для внедрения ИИ для бизнеса — железо: бизнес просит льготные кредиты и лизинг на GPU, так как при ставке 14% оборудование за контракт дорожает на 15–25% (по данным 3DNews).
- Российские меры поддержки ИИ пока находятся в проектах и адресуют в основном цену софта (через скидки на продукты из реестра), а не капитальные затраты на вычисления.
- Другие страны снимают капзатраты с бизнеса напрямую: внедряют ваучеры на вычисления (Китай), предлагают бесплатный доступ к мощностям (ЕС, Казахстан), субсидируют дешёвый GPU-час (Индия) и предлагают софинансирование внедрения (Сингапур, Корея).
Как ключевая ставка доходит до ИИ
Ставка напрямую бьёт по капиталоёмкой части ИИ — серверам, ускорителям, долгим интеграциям — и почти не задевает подписку на готовый облачный сервис.
- Стоимость железа. Ускорители — это основная часть капзатрат на ИИ-инфраструктуру. При ставке 14% долговое финансирование добавляет 15–25% к цене за 2–4 года контракта (3DNews).
- Порог окупаемости. Ставка дисконтирования растёт, и ИТ-проекты с эффектом через 2–3 года проигрывают обычному депозиту. В опросе КРОК среди 200 ИТ-директоров быстрая окупаемость стала главным обоснованием ИТ-расходов в 2026 году. R&D и доработки без очевидной отдачи режут первыми (CNews).
- Собственные деньги. Проценты съедали в среднем 36% прибыли компаний в III кв. 2025 года — из чистой прибыли больше нечем финансировать технологические пилоты (Инк.).
- Плавающие кредиты. На 1 июля 2026 года 67% корпоративного кредитного портфеля выдано по плавающей ставке. Каждое решение ЦБ сразу меняет свободный денежный поток компаний (АЛРФ).
- Горизонт планирования. Прогноз средней ставки на 2027 год сдвинулся вверх всего за два месяца (августовский проект → итоговые ОНДКП), и корпоративное решение «подождать дешёвых денег» переносится вместе с ним.
Итог механизма: при внедрении ИИ компания выбирает облако и готовые модели вместо собственного контура или откладывает ИТ-проекты, где контур обязателен (например, закрытые данные или регулируемые отрасли).
Что показывают данные по России
Инвестиции и ИТ-бюджеты находятся под давлением, но использование искусственного интеллекта растёт — концентрируясь преимущественно в крупном бизнесе и в дешёвых сценариях.
| Показатель | Значение | Период | Источник |
|---|---|---|---|
| Инвестиционная активность | на уровне II кв.; ожидания на IV кв. — максимум за три квартала | III кв. 2026 | Банк России, мониторинг предприятий |
| Инвестиции в основной капитал | первое сокращение с 2020 года | III кв. 2025 | Инк. |
| Компании, сократившие ИТ-бюджеты | 29%; в нефтегазохимии, машиностроении, транспорте — на 10–40% | 2025 | К2 Интеграция через Майл Финансы |
| Рост ИТ-рынка | ~4% | 2026 | Инк., T1 |
| Доля генеративного ИИ в ИТ-бюджетах | 3,5% → 4,2% | 2025 → 2026 | Инк., T1 |
| Крупные компании с генеративным ИИ хотя бы в одной функции | 71% | 2025 | Яков и Партнёры через ComNews |
| Организации, использующие ИИ (все крупные и средние) | 4,8%; при 500+ сотрудников — 14,9%, до 100 — 4,1% | 2024 (обследование 2025) | ИСИЭЗ ВШЭ № 22/2026 |
Картина противоречива лишь на первый взгляд. Дешёвый опекс-ИИ (подписки, API, облачные технологии) стабильно растёт и при дорогих деньгах, а разрыв в 3,6 раза между крупнейшими и мелкими организациями наглядно показывает, кто может себе позволить остальное. Убедительнее всего о влиянии ставки говорит сам бизнес: в сентябре 2026 года предприниматели попросили льготные кредиты и лизинг именно на GPU и серверы (3DNews).
Меры государственной поддержки ИИ в России
Закон о поддержке ИИ (243-ФЗ) действует с 1 сентября 2026 года, но прямые денежные меры под него пока находятся на стадии предварительного согласования (ppt.ru).
| Мера | Параметры | На что направлена | Статус |
|---|---|---|---|
| Компенсация скидок на ИИ-продукты из реестра РФ | до 100% / 50% / 25% стоимости в 1-й / 2-й / 3-й год; не более ₽200 тыс. в год на клиента | цена софта и облачных сервисов для МСП | предварительно согласована (Майл Финансы, ppt.ru) |
| Инвестиционный налоговый вычет для создателей ИИ-моделей | из регионального бюджета; обсуждалось до ₽20 млрд на организацию до 2030 года | крупные разработчики (банки, ритейл, промышленность) | предварительно согласован (Майл Финансы) |
| Льготные кредиты и лизинг на GPU и серверы | условия не обсуждались; возможны требования локализации | капзатраты на железо | просьба бизнеса, рабочая группа 10 сентября 2026 (3DNews) |
| Общий объём господдержки ИИ | около ₽72 млрд в год | льготы, поддержка спроса, субсидии на оборудование | обсуждается (pravo.ru) |
Работающие до этого инструменты — гранты ФСИ «Старт-ИИ» (до ₽4 млн) и гранты «Сколково» — адресованы преимущественно разработчикам, а не компаниям, которые непосредственно внедряют ИИ в свои процессы (Госвеб, обзор мер). Общая черта пакета мер: жесткая привязка к реестру отечественного ПО и акцент на софт, тогда как основные капитальные затраты кроются в железе.
Как помогают внедрять ИИ другие страны
Работающие меры за рубежом физически удешевляют доступ к вычислениям и само внедрение, а не стоимость кредита: бизнесу не нужно покупать железо, чтобы начать ИИ-трансформацию.
| Страна | Инструмент | Масштаб | Что снимает с бизнеса |
|---|---|---|---|
| Китай | городские «ваучеры на вычисления» и «ваучеры на модели» | до 80% стоимости аренды для МСП (Notebookcheck); Пекин, Ичжуан — 100 млн юаней в год, 30% затрат, до 20 млн на компанию; Ханчжоу — 250 млн юаней в год (Lawfare) | аренда GPU и покупка ИИ-сервисов |
| ЕС | сеть AI Factories + тендер на 7 гигафабрик | до €10 млрд публичных денег + не менее €20 млрд частных; 19 действующих AI Factories (Lovguiden) | мощности: трек Industrial Innovation бесплатен для ИИ-стартапов и МСП (Connic) |
| Казахстан | национальный суперкомпьютер Alem.Cloud через программу QazCompute | бесплатно для стартапов, вузов, НИИ, госорганов (Astana Times); новый кластер на B300 — октябрь 2026 (Forbes.kz) | мощности для обучения и обработки закрытых данных внутри страны |
| Индия | портал IndiaAI Compute | более 38 тыс. GPU (Outlook); около ₹65 за GPU-час, заметно ниже международных цен (Business Standard) | цена GPU-часа для стартапов, МСП, исследователей |
| Сингапур | Enterprise Compute Initiative | S$150 млн в бюджете 2025 года; облачные кредиты до S$250 тыс. на провайдера + 70% консалтинга, до S$105 тыс. (Granted AI) | интеграция и минимальный рабочий продукт |
| Южная Корея | AI Integrated Voucher (ИИ, данные, облако, AX one-stop) | 62,5 млрд вон в 2026 году (Guava News) | покупка готовых ИИ-решений и данных для МСП |
Однако не всё гладко: в Корее бюджет ваучеров сократился с 265,7 млрд вон в 2022 году до 89,8 млрд в 2026-м (Digital Today). Китайских ваучеров хватает на небольшие отраслевые модели и инференс, но не на передовые ИИ-разработки (FPRI).
Ставки в этих странах В Китае, ЕС, Индии и Корее ставки в 2,5–5,6 раза ниже российской, в Казахстане — выше (15,75%). При этом в 2026 году они растут или стоят: ЕЦБ, Корея и Индия повышали, Китай держит LPR 17 месяцев подряд. Поддержка ИИ там не ждёт дешёвых денег — она системно идёт мимо кредита. Сдвиг горизонта планирования виден только у России и Казахстана: прогноз средней ставки ЦБ на 2027 год за год вырос с 7,5–8,5% до 12,5–13,5%, а Нацбанк Казахстана ведёт инфляцию к цели 5% лишь в 2028 году.
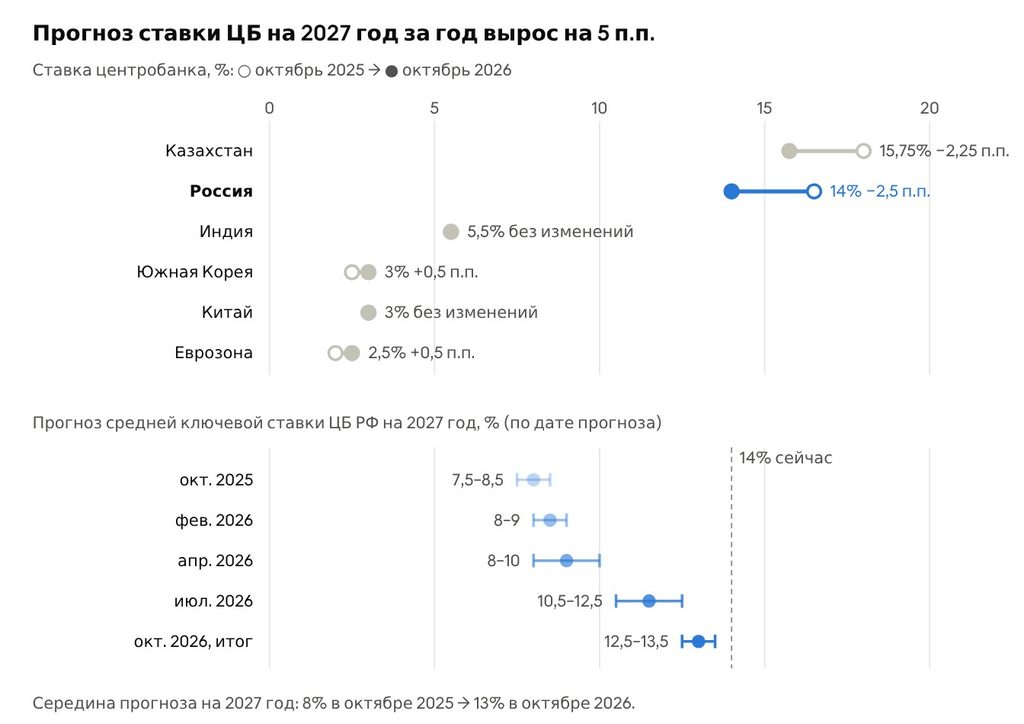
Сингапур на графике не показан: MAS управляет не ставкой, а курсом S$NEER; в 2026 году он дважды ужесточал политику и в октябре сохранил настройки (The Kopi Notes).
Источники ставок: Россия, окт. 2025 · Россия, окт. 2026 · Казахстан, 23.10.2026 · Казахстан, цель в 2028 · Индия · Корея · Китай · ЕЦБ, 29.10.2026 · прогноз ЦБ окт. 2025 · прогноз ЦБ авг. 2026
Чего не хватает российскому набору мер
Российский пакет поддержки ИИ покрывает софт и крупных разработчиков, но не обеспечивает доступ к вычислениям — именно ту часть ИТ-инфраструктуры, которую сильнее всего удорожает ключевая ставка.
| Что удешевляется | Россия | За рубежом |
|---|---|---|
| Готовый ИИ-софт | компенсация скидок, до ₽200 тыс. в год (проект) | Корея, Китай (ваучеры на модели) |
| Вычисления (GPU-часы, облако) | нет меры | Китай, ЕС, Казахстан, Индия, Сингапур |
| Покупка железа | просьба бизнеса, условий нет | через госмощности вместо покупки |
| Интеграция и пилот | нет меры для внедряющих компаний | Сингапур (70% консалтинга), Корея (AX one-stop) |
| Налог на собственную разработку | региональный вычет (проект) | — |
- Вычисления как услуга. Госмощности или целевые ваучеры на GPU-часы переводят капитальные затраты (CAPEX) в операционные (OPEX) и делают ИТ-проект нечувствительным к ставке ЦБ.
- Поддержка внедряющего, а не только разработчика. Российские ИТ-гранты и вычеты смотрят на продавца. В то же время Сингапур и Корея платят за интеграцию непосредственно у покупателя решений.
- Льготный кредит — слабая замена. Он лечит симптом ставки и не решает глобальную проблему дефицита ускорителей. Общая мощность с доступом по заявкам позволяет переиспользовать одно железо для многих участников рынка.
Ограничения исследования
- Нет комплексного исследования, которое напрямую измеряет, сколько именно российских компаний отложили внедрение ИИ исключительно из-за ставки. Эта связь выведена из макроэкономических данных об инвестициях, ИТ-бюджетах и запросах бизнеса на льготное финансирование GPU.
- Опросы о бюджетах (К2, КРОК, T1, «Яков и Партнёры») опираются на выборки разных компаний и отраслей; их цифры не складываются в единый статистический ряд.
- Официальные данные Росстата и ИСИЭЗ ВШЭ об использовании ИИ традиционно отстают на год (последние доступны за 2024 год).
- Российские меры господдержки описаны по состоянию на сентябрь–октябрь 2026 года и могут измениться при принятии финальных подзаконных актов.
- Зарубежные параметры (выделяемые суммы, доли компенсации) взяты из официальных и профильных отраслевых публикаций. Условия программ регулярно меняются, поэтому их стоит дополнительно сверять с первоисточником перед цитированием.